Niemiecka prasa o przemysłowym splocie z Polską: Handelsblatt i FAZ analizują rekonfigurację łańcuchów dostaw
W niemieckich mediach opiniotwórczych z 26 i 27 października 2026 roku dominuje pogłębiona refleksja nad przemysłową współzależnością Berlina i Warszawy. Dzienniki „Handelsblatt” oraz „Frankfurter Allgemeine Zeitung” wskazują, że Polska przestała być jedynie regionalnym zapleczem produkcyjnym, stając się kluczowym filarem odporności zachodnioeuropejskich łańcuchów wartości, choć niemieccy analitycy dostrzegają także rosnące bariery strukturalne.
Data publikacji: 27.10.2026
Tektoniczne przesunięcie w handlu: Polska na progu wyprzedzenia Francji w statystykach Berlina
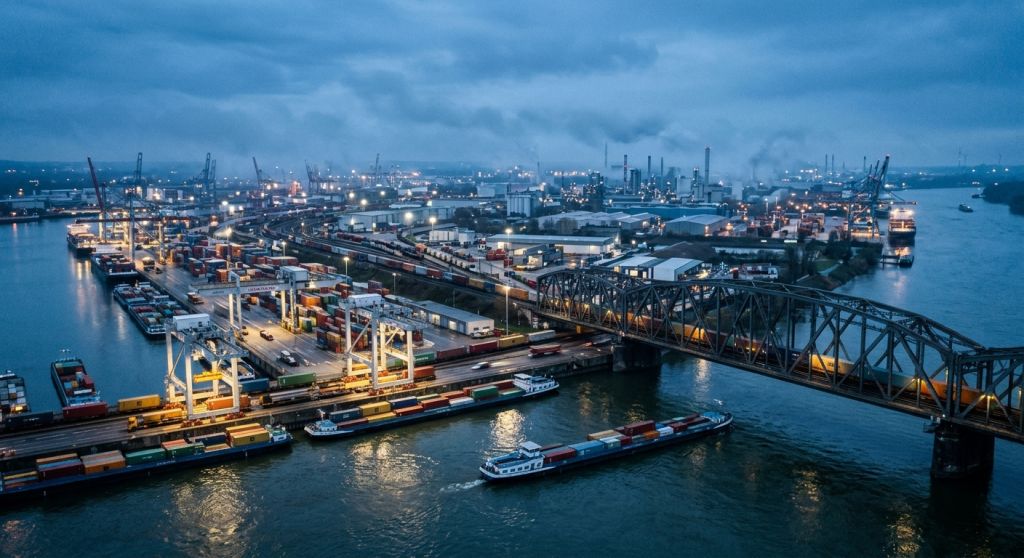
W analizach publikowanych na łamach wiodących niemieckich tytułów ekonomicznych w ostatnich 48 godzinach powraca wątek fundamentalnej rekonfiguracji geografii handlowej Europy. Komentatorzy gospodarczy „Handelsblatt” zwracają uwagę na bezprecedensowy wolumen wymiany towarowej między Polską a Republiką Federalną Niemiec. Z danych Federalnego Urzędu Statystycznego (Destatis) wynika, że dwustronne obroty handlowe zbliżają się do progu 190 miliardów euro rocznie. Oznacza to, że Polska nie tylko umocniła swoją pozycję w pierwszej piątce najważniejszych partnerów handlowych RFN, ale w ujęciu kwartalnym zaczyna bezpośrednio rywalizować z Francją o czwarte miejsce w zestawieniu, ustępując jedynie Stanom Zjednoczonym, Chinom i Holandii.
Dziennik „Frankfurter Allgemeine Zeitung” (FAZ) w wydaniu z 26 października 2026 roku akcentuje, że ten skok nie wynika jedynie z prostej wymiany surowcowej czy montażu komponentów o niskiej marży. Niemieccy komentatorzy wskazują na głębokie przewartościowanie profilu polskiego eksportu. Blisko połowę strumienia towarowego płynącego przez Odrę stanowią obecnie dobra średnio- i wysokotechnologiczne: układy napędowe dla pojazdów elektrycznych, zaawansowane baterie litowo-jonowe, automatyka przemysłowa oraz podzespoły dla sektora lotniczego i kosmicznego. W efekcie niemieckie koncerny nie postrzegają już Warszawy jako rynku zastępczego, lecz jako nierozerwalny komponent własnego łańcucha wytwórczego.
„Dla niemieckiego przemysłu powiązania z polską gospodarką przestały być opcjonalną formą optymalizacji kosztowej. W dobie deglobalizacji i rosnącej presji ze strony rynków pozaeuropejskich, Europa Środkowa staje się kręgosłupem naszej własnej konkurencyjności, bez którego utrzymanie ciągłości technologicznej byłoby niemożliwe.”
Nearshoring w praktyce: Dlaczego niemiecki kapitał stawia na Europę Środkową
Jak zauważa „Handelsblatt” w opublikowanym 27 października raporcie dotyczącym bezpieczeństwa łańcuchów dostaw, proces re-shoringu oraz tzw. friendshoringu wszedł w decydującą fazę instytucjonalną. Trwające od kilku lat turbulencje geopolityczne w Azji Wschodniej oraz wzrost kosztów frachtu morskiego zmusiły zarządy spółek z indeksu DAX do rewizji polityki zaopatrzenia. Polska wyrosła na głównego beneficjenta tego zjawiska w regionie Unii Europejskiej, oferując połączenie wysokiej produktywności kadr inżynieryjnych ze stabilnością prawną wynikającą z członkostwa w jednolitym rynku unijnym.
W niemieckiej prasie szeroko komentowane są wyniki cyklicznych badań Polsko-Niemieckiej Izby Przemysłowo-Handlowej (AHK Polen), z których wynika, że aż 94,5% podmiotów z kapitałem niemieckim działających nad Wisłą podjęłoby decyzję o ulokowaniu kapitału w Polsce ponownie. Taki wskaźnik satysfakcji inwestycyjnej stawia Polskę w ścisłej czołówce państw Europy Środkowo-Wschodniej. Niemieccy analitycy podkreślają jednocześnie, że motywacją do inwestycji nie jest już arbitraż płacowy – który drastycznie maleje wraz z dynamicznym wzrostem przeciętnego wynagrodzenia w Polsce – lecz odporność logistyczna oraz interoperacyjność systemów zarządzania produkcją.
Źródło analizy prasowej: Handelsblatt i FAZ z 26–27 października 2026 r.
Analiza opiera się na przeglądzie niemieckich publikacji gospodarczych: artykułu redakcyjnego „Handelsblatt” (autor: Jens Münchrath, data publikacji: 27.10.2026) poświęconego odporności łańcuchów zaopatrzeniowych w Europie Środkowej oraz obszernego eseju makroekonomicznego w dodatku finansowym „Frankfurter Allgemeine Zeitung” (autor: Niklas Záboji, data publikacji: 26.10.2026), analizującego bilans handlowy RFN, przesunięcia w strukturze nakładów brutto na środki trwałe oraz wyzwania transformacji energetycznej w regionie Morza Bałtyckiego i dorzecza Odry.
Krytyczne spojrzenie z Frankfurtu: Ryzyka infrastrukturalne, drożejąca energia i chińska konkurencja
Obok wyrazów uznania dla dynamiki polskiej gospodarki, niemiecka prasa z 26 i 27 października formułuje również szereg istotnych zastrzeżeń o charakterze strukturalnym. „Frankfurter Allgemeine Zeitung” kładzie nacisk na problem kosztów energii elektrycznej w polskim przemyśle. Uzależnienie miksu wytwórczego od węgla kamiennego i brunatnego, obciążone rosnącymi kosztami uprawnień do emisji w systemie EU ETS, generuje dla wielu sektorów energochłonnych wyższe ceny hurtowe prądu niż te notowane w Europie Zachodniej. Niemieccy komentatorzy stawiają pytanie, czy opóźnienia w budowie wielkoskalowych reaktorów jądrowych oraz przeciążenie sieci przesyłowych na linii północ–południe nie staną się barierą hamującą dalszy napływ strategicznych inwestycji.
Drugim kluczowym elementem krytyki jest narastający deficyt rąk do pracy i tempo automatyzacji. Niemieckie media zauważają, że polski rynek pracy charakteryzuje się jedną z najniższych stóp bezrobocia w UE (około 3,2% według metodologii Eurostatu), co przy niekorzystnych trendach demograficznych tworzy bezprecedensową presję płacową. Jeżeli wzrostowi płac nie będzie towarzyszył skokowy wzrost wydajności kapitału i robotyzacji, polskie przedsiębiorstwa kooperujące z niemieckim Mittelstandem mogą stracić elastyczność cenową. Ponadto, jak odnotowuje publicystyka FAZ, niemieckie środowiska przemysłowe z niepokojem obserwują rosnącą obecność kapitału chińskiego w Polsce, traktowanego w Berlinie jako próba ominięcia unijnych barier celnych przez budowę hubów montażowych w bezpośrednim sąsiedztwie granicy z Niemcami.
„Polska znajduje się w punkcie zwrotnym: sukces oparty na adaptacji do zachodnich standardów musi ustąpić miejsca samodzielnemu rozwiązywaniu dylematów energetycznych. Brak taniego, niskoemisyjnego zasilania dla ciężkiego przemysłu może w perspektywie dekady zaważyć na rentowności całego środkowoeuropejskiego klastra produkcyjnego.”
Weryfikacja w twardych danych: Bilans handlowy i realna wydajność gospodarki
Konfrontacja doniesień niemieckich komentatorów z oficjalnymi statystykami Głównego Urzędu Statystycznego, Narodowego Banku Polskiego oraz Eurostatu potwierdza trafność większości tez dotyczących skali integracji. Polska od ponad dekady utrzymuje trwałą nadwyżkę w bilansie handlu towarowego z Republiką Federalną Niemiec, która w ubiegłym roku przekroczyła poziom 10 miliardów euro. To zaprzecza tezie o jednostronnej zależności i dowodzi, że niemiecki model eksportowy stał się strukturalnie zależny od dostaw komponentów znad Wisły.
Wskaźniki produktywności pracy w polskim sektorze przetwórstwa przemysłowego wzrosły od 2010 roku o ponad 40%, podczas gdy w samej Republice Federalnej wskaźnik ten wzrósł w analogicznym okresie o niewiele ponad 11%. Zjawisko to w pełni tłumaczy, dlaczego pomimo dynamicznego wzrostu płac realnych w Polsce, rentowność operacyjna zintegrowanych polsko-niemieckich łańcuchów zaopatrzeniowych wciąż przewyższa alternatywne lokalizacje w strefie euro. Jednocześnie dane potwierdzają niemieckie ostrzeżenia o energii: hurtowe ceny pasmowe energii elektrycznej na Towarowej Giełdzie Energii pozostają jednymi z najwyższych w regionie, co wymusza przyspieszenie inwestycji w ramy prawne dla umów cPPA (corporate Power Purchase Agreements) oraz modernizację infrastruktury dystrybucyjnej.
Wymiar geopolityczny i przyszłość Trójkąta Weimarskiego
Niemiecka debata prasowa z końca października 2026 roku wykracza poza czystą arytmetykę korporacyjną, dotykając strategicznej równowagi wewnątrz Unii Europejskiej. Komentatorzy polityczno-gospodarczy w Berlinie konkludują, że gospodarcza konwergencja Warszawy i Berlina musi znaleźć odzwierciedlenie we wspólnych inicjatywach w zakresie polityki obronnej, ochrony infrastruktury krytycznej na Bałtyku oraz standaryzacji zamówień publicznych w sektorze technologii podwójnego zastosowania.
W obliczu osłabienia tradycyjnego francusko-niemieckiego motoru integracji, to właśnie oś przemysłowa Warszawa–Berlin staje się faktycznym centrum ciężkości unijnego rynku wewnętrznego. Niemiecka prasa konstatuje, że dojrzałość tej relacji mierzy się dziś nie brakiem sporów, lecz zdolnością do pragmatycznego rozwiązywania rozbieżności regulacyjnych w imię zachowania strategicznej suwerenności przemysłowej całej Europy.
Kluczowe wnioski
- Niemieckie dzienniki „Handelsblatt” i „FAZ” z 26–27 października 2026 r. wskazują, że dwustronna wymiana handlowa zbliża się do 190 mld euro, zbliżając Polskę do wyprzedzenia Francji jako 4. partnera handlowego Niemiec.
- Struktura polskiego eksportu do Niemiec uległa fundamentalnej modernizacji – dominują dobra średnio- i wysokotechnologiczne, w tym podzespoły bateryjne, elektronika i automatyka przemysłowa.
- Ponad 94% inwestorów z Niemiec deklaruje ponowny wybór Polski jako lokalizacji produkcyjnej, napędzając falę nearshoringu kosztem rynków azjatyckich.
- Niemieccy analitycy formułują krytyczne ostrzeżenia dotyczące polskiego miksu energetycznego, wysokich kosztów praw do emisji CO2 oraz narastającego deficytu kadr inżynieryjnych.
- Gospodarczy splot Warszawy i Berlina przesuwa środek ciężkości unijnej polityki przemysłowej na wschód, czyniąc relacje polsko-niemieckie osią stabilności całego jednolitego rynku.